部門別損益とは?中小企業が事業・部門ごとの利益を把握する方法
はじめに
会社全体では利益が出ているものの、
- どの事業が本当に儲かっているのか分からない
- 売上が大きい部門が会社に貢献していると思っている
- 利益が下がっても、どこを改善すべきか分からない
- 原材料費や人件費の上昇を価格へ反映できていない
という会社は少なくありません。
決算書や月次試算表を見れば、会社全体の売上や利益は把握できます。
しかし、複数の事業や店舗、工場を運営している場合、全社損益だけでは「どこで利益を稼ぎ、どこで利益を失っているのか」までは分かりません。
そこで活用したいのが「部門別損益」です。
部門別損益を導入すると、会社全体の利益を事業・部門・店舗などに分け、利益構造をより具体的に把握できます。
本記事では、部門別損益の基本的な考え方から作り方、共通費の配賦、数字の読み方、製造業における製品別採算まで解説します。
この記事で分かること
- 部門別損益とは何か、どのような会社で必要になるのか
- 部門別損益の作り方と共通費の配賦方法
- 赤字部門や利益悪化の原因を見つける方法
- 部門別損益を価格改定や原価改善などの経営判断に活かす方法
1.部門別損益とは?
部門別損益とは、会社全体の売上・売上原価・経費・利益を、経営管理上必要な単位に分けて把握する方法です。
たとえば、製造業なら「第1工場・第2工場」、建設業なら「建築・土木・リフォーム」、小売業なら「店舗・EC事業」といった単位で管理します。
会社によっては「事業別損益」「店舗別損益」「拠点別損益」と呼ぶこともありますが、基本的な考え方は同じです。
重要なのは名称ではなく、どの単位で分ければ経営判断に役立つかです。
財務会計と管理会計の違い
部門別損益は「管理会計」の一つです。
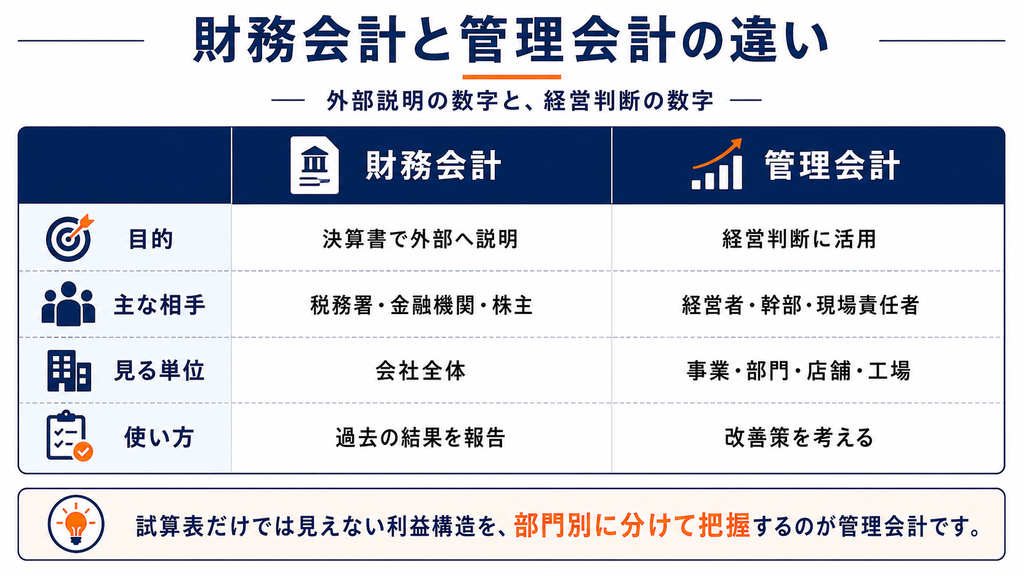
財務会計は、決算書などを通じて、税務署や金融機関、株主など外部の関係者へ会社全体の経営状況を伝えるための会計です。
一方、管理会計は、経営者や幹部が社内の意思決定に使うための数字です。
整理すると、
財務会計=会社全体を外部へ説明するための数字
管理会計=経営判断のために数字を分解する仕組み
と考えると分かりやすいでしょう。
毎月、税理士から試算表を受け取っていても、それだけで部門別の採算まで分かるとは限りません。
全社で営業利益3,000万円と分かっていても、その利益をどの事業が生み、どの事業が減らしているのか分からなければ、具体的な改善策を決めにくいためです。
部門別損益と事業別損益の違い
部門別損益と事業別損益を厳密に区別する必要はありません。
複数事業を展開しているなら事業別、複数店舗なら店舗別、複数工場なら工場別に管理します。
判断基準は、
その単位で数字を分けることで、経営判断が変わるか
です。
数字を分けても判断が変わらないのであれば、細かく管理する必要はありません。
2.会社全体の損益だけでは分からない3つのこと
部門別損益を導入する大きな理由は、会社全体の数字だけでは経営課題を特定しにくいからです。
黒字部門の利益に赤字部門が隠れる
たとえば、次の会社を考えてみましょう。
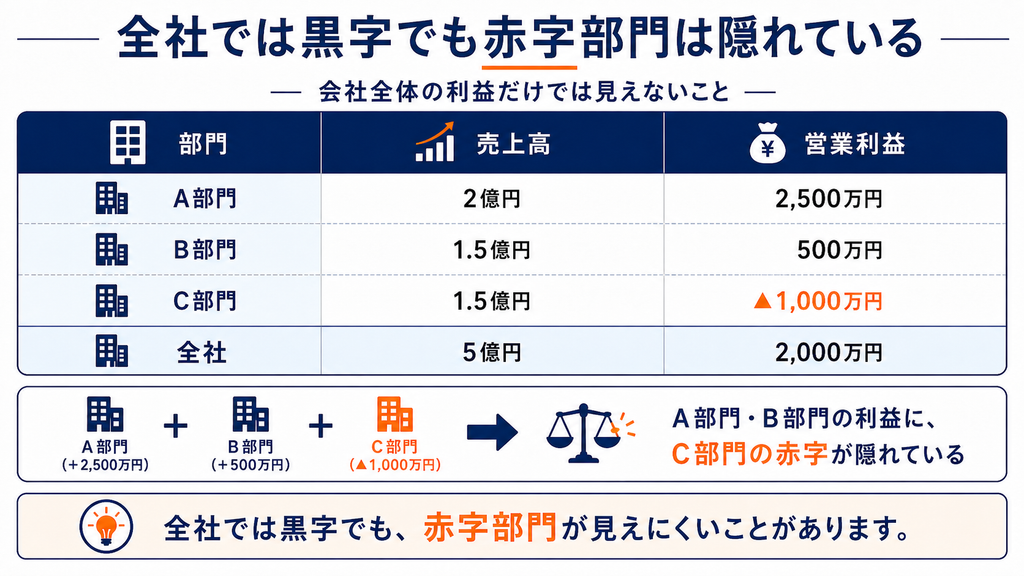
| 部門 | 売上高 | 営業利益 |
|---|---|---|
| A部門 | 2億円 | 2,500万円 |
| B部門 | 1.5億円 | 500万円 |
| C部門 | 1.5億円 | ▲1,000万円 |
| 全社 | 5億円 | 2,000万円 |
会社全体では営業利益2,000万円の黒字です。
全社損益だけを見ていれば、「利益が出ているから大きな問題はない」と判断してしまうかもしれません。
しかし、部門別に見るとC部門で1,000万円の赤字が発生しています。
A部門とB部門が稼いだ利益の一部を、C部門が毎年失っているのであれば、改善すべき重要な経営課題です。
売上が大きい部門=儲かる部門ではない
売上高と利益は別です。
たとえば、
| 項目 | A部門 | B部門 |
|---|---|---|
| 売上高 | 4億円 | 2億円 |
| 利益 | 1,000万円 | 2,000万円 |
であれば、売上はA部門の方が大きい一方、会社の利益にはB部門の方が大きく貢献しています。
売上だけを評価すると、
- 利益率の低い受注を増やす
- 売上原価が上がっても価格を据え置く
- 売上確保を優先して値引きを続ける
といった判断につながることがあります。
部門を評価するときは、売上だけでなく、利益額と利益率を確認することが重要です。
改善すべき場所が分からない
会社全体の営業利益が前年から1,000万円減少したとしても、原因は一つとは限りません。
A部門では販売単価の低下、B部門では材料価格の上昇、C部門では人件費の増加が原因かもしれません。
この場合、必要な対策はそれぞれ異なります。
A部門なら価格改定、B部門なら仕入条件や材料使用量の見直し、C部門なら人員配置や生産性の改善が候補になります。 全社損益だけでは、こうした原因まで把握しにくいのです。
3.部門別損益では何を見るべきか
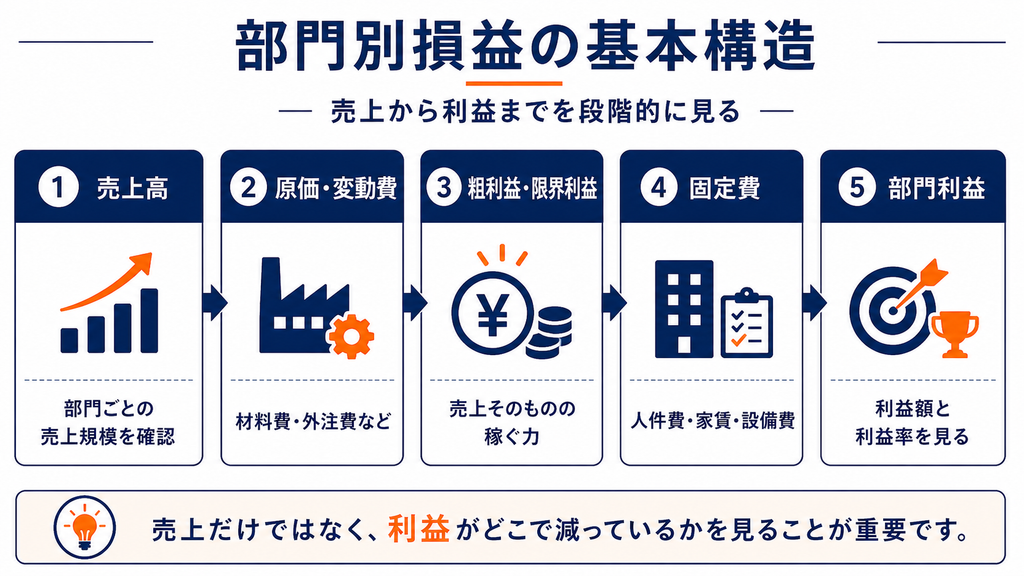
部門別損益では、売上高だけでなく、売上原価から利益まで段階的に確認します。
基本的には、
売上高 → 売上原価 → 粗利益 → 人件費・固定費 → 部門利益
という順番で見ます。
売上高
まず、部門ごとの売上規模を確認します。
ただし、売上が増えていても原価率が悪化すれば利益は減ります。
そのため、売上高だけで部門を評価しないことが重要です。
売上原価・変動費
次に、売上に直接関連する費用を確認します。
製造業であれば、材料費、購入部品費、外注加工費などが代表的です。
特に製造業では、材料費だけで製品原価を判断すると実際の採算を見誤ることがあります。
製品を作るためには、人件費や設備費、間接的な製造経費も発生するからです。
粗利益
売上から売上原価や変動費を差し引くことで、その部門が売上からどれだけ利益を生み出しているかを確認できます。
売上は増えているのに粗利益率が下がっている場合、
忙しくなっているのに利益が増えない
という状態になることもあります。
人件費・固定費
続いて、人件費、減価償却費、家賃、システム費など、部門を維持するための費用を確認します。
製造業では、間接部門の人件費や工場経費も最終的に製品原価へ影響します。
売上だけでなく、部門を維持するためにどの程度の固定費がかかっているかまで見ることが必要です。
部門利益・利益率
最後に部門利益を確認します。
ここでは、利益額と利益率を両方見ます。
売上4億円で利益2,000万円なら利益率5%、売上1億円で利益1,000万円なら利益率10%です。
単純にどちらが優れているとは言えません。
利益額、利益率、成長性、必要な経営資源などを総合して判断します。
4.部門別損益の作り方|5つのステップ
部門別損益を始めるために、最初から高額な管理会計システムを導入する必要はありません。
中小企業では、現在の会計データや販売管理データを活用しながら、まずシンプルな仕組みを作る方法が現実的です。
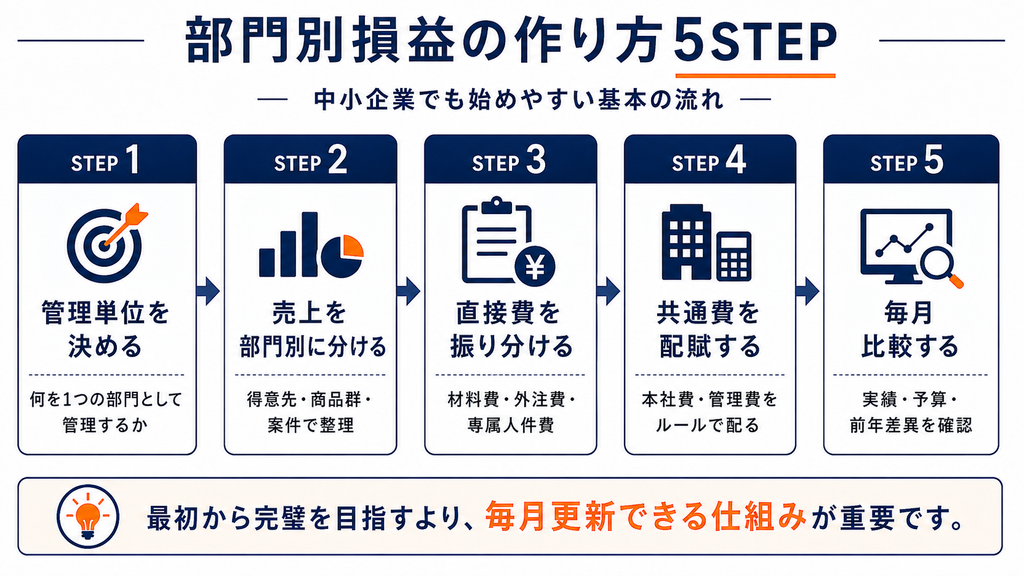
STEP1.管理単位を決める
最初に「何を一つの部門として管理するか」を決めます。
ポイントは、細かく分けすぎないことです。
判断基準は、
その単位で経営判断を変える可能性があるか
です。
仕事内容、設備、顧客、採算構造がほぼ同じであれば、一つの部門として管理してもよいでしょう。
反対に、同じ工場内でも採算構造が大きく異なるなら、別部門にする価値があります。
STEP2.売上を部門別に分ける
販売管理システムの得意先コード、商品コード、案件コードなどを使い、売上を部門ごとに集計します。
既存のデータで完全に分けられない場合でも、得意先、商品群、担当部署などから整理できることがあります。
STEP3.直接費を部門へ振り分ける
特定の部門だけに発生している費用は、直接その部門へ計上します。
たとえば、材料費、外注費、部門専属社員の人件費、部門専用設備の減価償却費などです。
まず直接費をできるだけ明確に分けることが基本です。
STEP4.共通費を配賦する
本社家賃、管理部門人件費、共通システム費などは、複数の部門に関係します。
こうした費用を一定のルールで各部門へ振り分けるのが「配賦」です。
※配賦については、5.部門別損益で最も難しい「共通費の配賦」で詳しく解説します。
STEP5.毎月比較する
部門別損益は、一度作れば終わりではありません。
毎月、
- 当月実績
- 累計実績
- 前年同月
- 予算
- 差異
を確認します。
重要なのは、「数字がいくらだったか」ではなく、なぜ計画や前年と差が出たのかを確認することです。
5.部門別損益で最も難しい「共通費の配賦」
部門別損益を作るとき、多くの会社が悩むのが共通費の配賦です。
まず直接費と共通費を分ける
たとえば、
- A部門で使用した材料
- A部門社員の給与
- A部門専用設備の費用
はA部門の直接費として計上できます。
一方、
- 社長・役員の人件費
- 総務部門の人件費
- 本社家賃
- 会計システム費
などは複数部門に関係します。
こうした費用は一定の基準で各部門へ配賦します。
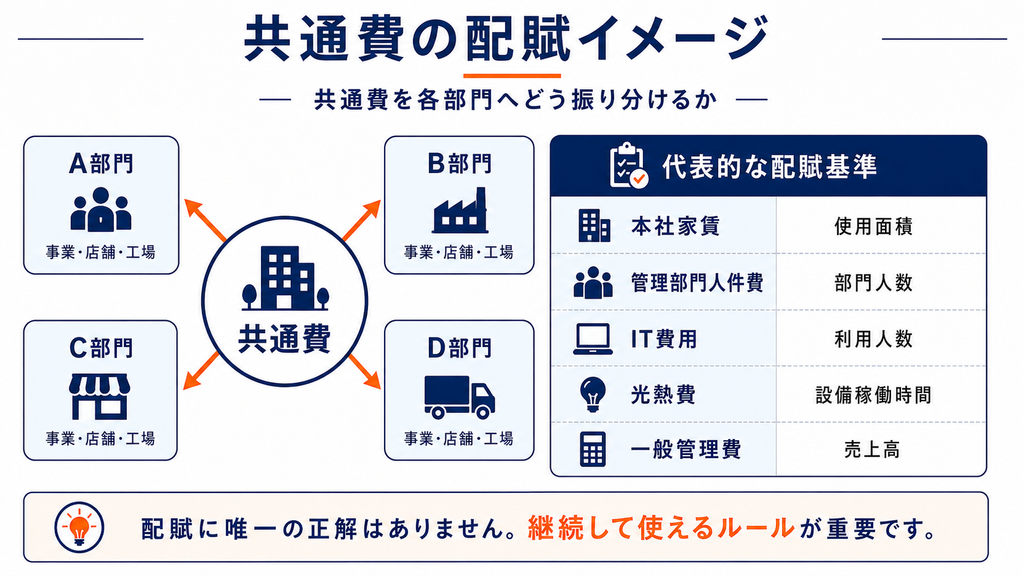
共通費の代表的な配賦基準
| 共通費 | 配賦基準の例 |
|---|---|
| 本社家賃 | 使用面積で按分 |
| 管理部門人件費 | 部門人数で按分 |
| IT費用 | 利用人数で按分 |
| 光熱費 | 設備稼働時間で按分 |
| 一般管理費 | 売上高で按分 |
配賦に唯一の正解はない
たとえば管理部門の費用を売上高で配るのか、人数で配るのかによって、部門利益は変わります。
そのため、
どの配賦方法が絶対に正しいか
を追求しすぎる必要はありません。
大切なのは、自社の経営判断に使えるルールを決めることです。
精緻さより継続できることが重要
中小企業の管理会計では、精度だけでなく運用負荷も重要です。
毎月10時間かかる部門別損益よりも、毎月無理なく更新でき、経営会議で継続的に使える仕組みの方が実務上は役立ちます。
最初から完璧な管理会計を作ろうとせず、必要な精度から始めることをおすすめします。
6.部門別損益を見るときの5つのポイント
部門別損益を作った後は、数字をどう読むかが重要です。
利益額と利益率を両方見る
部門規模が違えば、利益額だけで単純に比較することはできません。
利益額と利益率をセットで確認します。
前年比を見る
前年同月や前年累計と比較し、売上、売上原価、固定費のどこで変化が起きたかを確認します。
予算比を見る
計画を作っている会社では、予算と実績を比較します。
「黒字だから問題ない」ではなく、「計画に対してどうだったか」を確認することが重要です。
利益の増減要因を分解する
たとえば、利益が1,000万円悪化したのであれば、
- 数量減 ▲400万円
- 単価低下 ▲200万円
- 材料価格上昇 ▲300万円
- 人件費増加 ▲100万円
といった形で分解します。
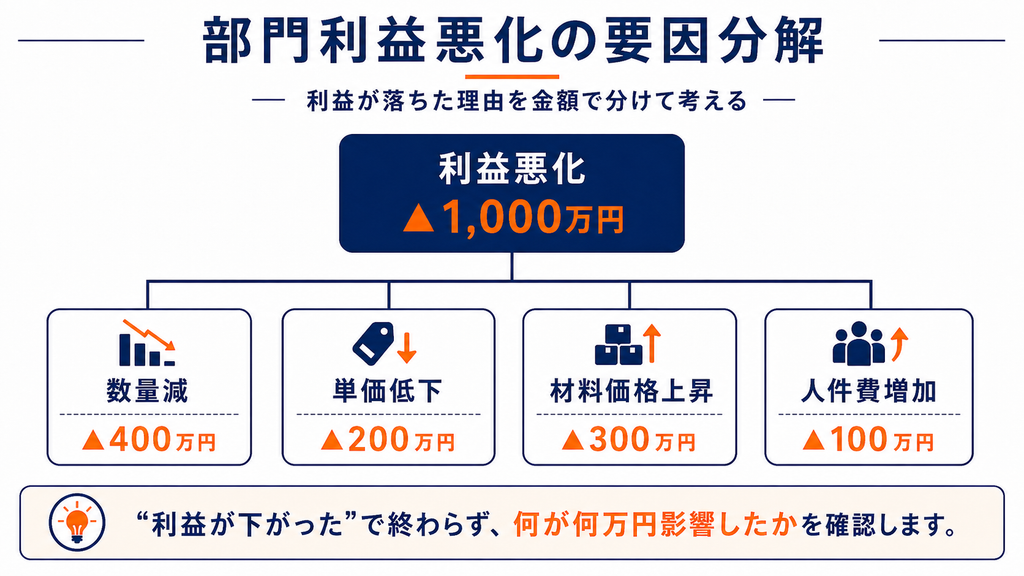
「利益が落ちた」で終わらず、何が何万円影響したのかまで整理すると、改善策を決めやすくなります。
単月だけで判断しない
大型案件、季節性、一時的な費用などによって、単月の数字は大きく変動します。 数か月の推移や累計で確認することも必要です。
7.部門別損益を導入しても利益が増えない会社の特徴
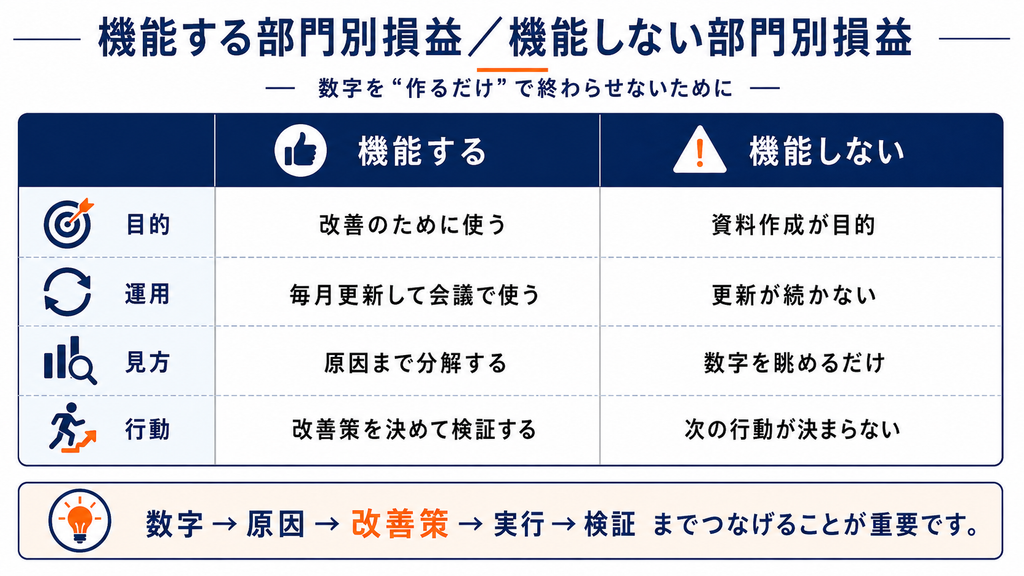
部門別損益を作っただけでは、会社の利益は増えません。
重要なのは、数字を経営改善に使うことです。
資料作成が目的になっている
毎月資料を作り、「今月はこの数字でした」と報告するだけでは改善にはつながりません。
部門を細かく分けすぎる
細かく管理するほど正確に見えますが、入力や集計に時間がかかり、更新できなくなることがあります。
配賦ルールが複雑すぎる
配賦も同様です。
数円単位まで正確に振り分けることより、毎月同じルールで継続して管理できる方が重要です。
部門利益だけで責任を追及する
部門別損益を部門長の評価だけに使うと、
自分の部門さえ良ければよい
という行動につながることがあります。
部門別採算と会社全体の最適化は、必ずしも一致しません。
数字を改善行動へ変えていない
部門別損益は、
数字 → 原因 → 改善策 → 実行 → 検証
までつなげる必要があります。
8.製造業では部門別損益だけでは足りない
製造業では、部門別損益を把握した後、さらに製品別の採算まで確認することが重要です。
製造部門が黒字でも赤字製品は存在する
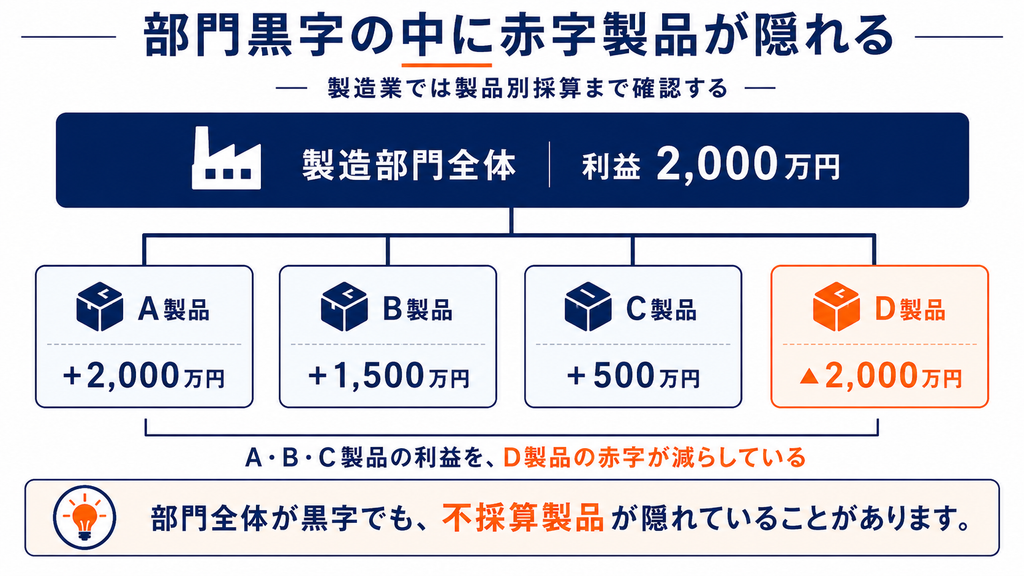
たとえば、製造部門全体で2,000万円の黒字だったとします。
しかし、製品別に分けると、
| 製品 | 利益 |
|---|---|
| A製品 | +2,000万円 |
| B製品 | +1,500万円 |
| C製品 | +500万円 |
| D製品 | ▲2,000万円 |
ということがあります。
全体では黒字ですが、D製品が他の製品の利益を大きく減らしています。
製品原価は材料費だけではない
製造業で製品別採算を見るとき、
材料費を引いたら利益が残っているから、この製品は儲かっている
と判断するのは危険です。
製品原価には、材料費や外注費だけでなく、直接労務費、設備費、間接製造費用なども含まれます。
製品を作るためにどれだけ人と設備の時間を使っているかまで考える必要があります。
製品別採算まで分解する
不採算部門が見つかったら、次に、
- 製品
- 得意先
- 商品群
- 案件
などへ分解します。
製造業で製品別採算が把握できるようになると、価格改定、受注条件の変更、工程改善、外注・内製の見直し、製品撤退などの判断がしやすくなります。
9.部門別損益を経営改善につなげる方法
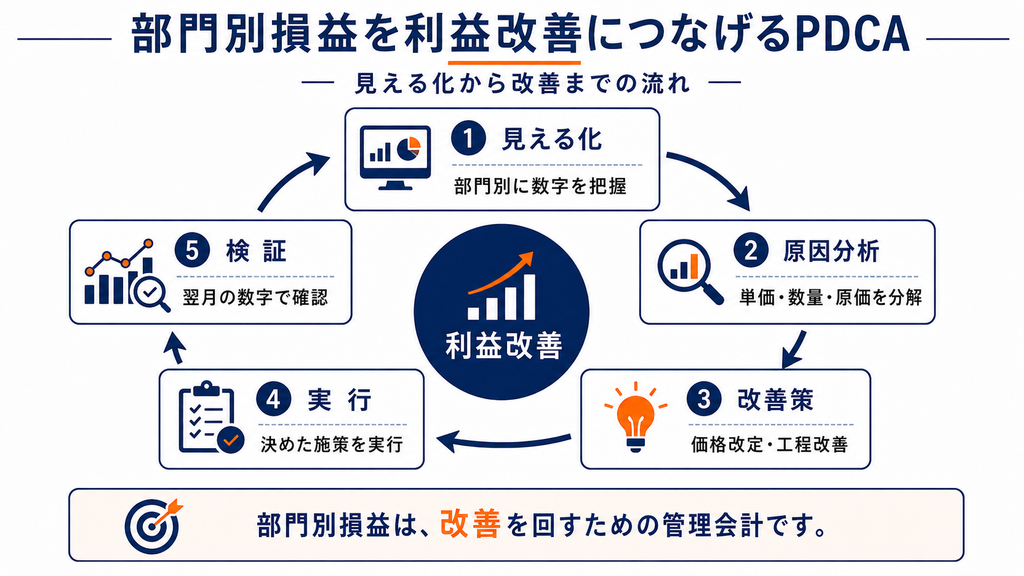
部門別損益の目的は、赤字部門を見つけることではありません。
赤字の原因を特定し、改善することです。
不採算部門を特定する
まず、利益額や利益率が低い部門を確認します。
ただし、赤字だからといってすぐに撤退を判断するのではなく、原因を分析します。
赤字の原因を分解する
売上であれば、
単価 × 数量
に分けます。
売上原価であれば、材料費、外注費、人件費、生産性、設備稼働率などへ分解します。
たとえば、
- 利益が減った原因は材料価格の上昇なのか
- 安い価格で受注しているのか
- 製造時間が長すぎるのか
によって、取るべき対策は変わります。
改善策を決める
| 課題 | 改善策の例 |
|---|---|
| 販売単価が低い | 価格改定 |
| 材料費が高い | 仕入条件・材料使用量の見直し |
| 外注費が高い | 外注条件・内製化の検討 |
| 生産性が低い | 工程改善 |
| 不採算製品 | 受注条件変更・撤退検討 |
翌月以降の数字で検証する
改善策を決めたら、翌月以降の部門別損益で効果を確認します。
見える化
↓
原因分析
↓
改善策
↓
実行
↓
検証
というサイクルを回すことで、部門別損益が経営改善の仕組みになります。
10.部門別損益の具体例
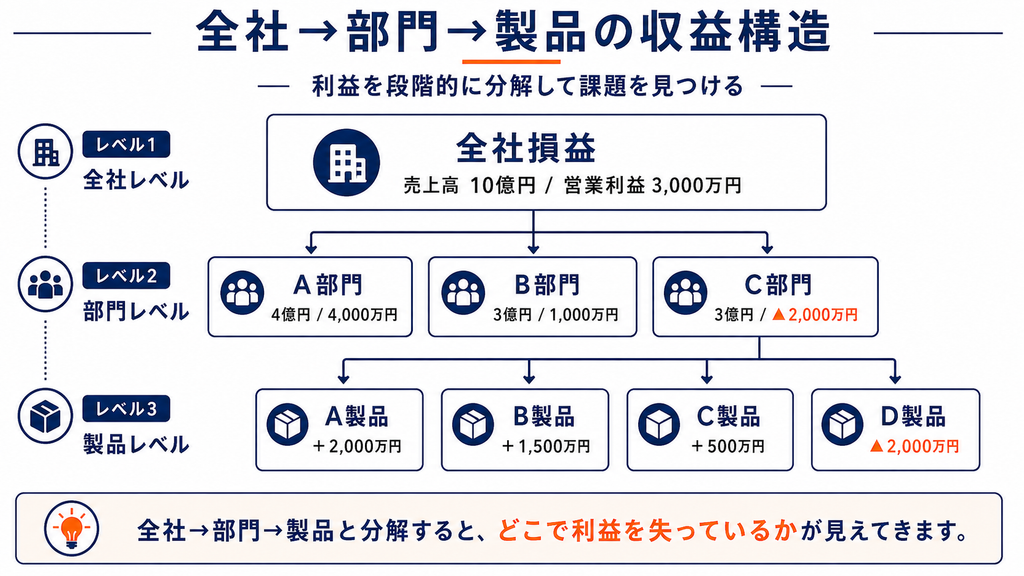
ここまでの内容を、年商10億円の製造業を例に確認してみましょう。
全社では営業利益3,000万円
会社全体では、
売上高10億円
営業利益3,000万円
の黒字です。
一見すると、大きな問題はないように見えます。
部門別にするとC部門が赤字
| 部門 | 売上高 | 営業利益 |
|---|---|---|
| A部門 | 4億円 | 4,000万円 |
| B部門 | 3億円 | 1,000万円 |
| C部門 | 3億円 | ▲2,000万円 |
| 全社 | 10億円 | 3,000万円 |
A・B部門で5,000万円の利益を稼いでいる一方、C部門が2,000万円を減らしていることが分かります。
C部門をさらに分解する
次に、C部門を販売単価、数量、材料費、外注費、人件費、製品構成などへ分解します。
すると、
- 売上が少ないのか
- 販売価格が低いのか
- 材料費が高いのか
- 生産性が低いのか
- 赤字製品の構成比が高いのか
が見えてきます。
この段階まで数字を分解することで、具体的な改善策を検討できます。
11.支援事例|部門別・製品別採算を可視化し、赤字製品12品目を特定
合同会社デザイムでは、三重県の製造業に対して、部門別・製品別採算管理の導入を支援しています。
ある製造業では、会社全体の利益は把握できていたものの、部門・製品ごとの採算までは十分に見えておらず、価格改定や受注判断に活用できないことが課題でした。
そこで、部門別損益の整理、製品原価の計算、共通費の配賦、製品別採算の算定、月次管理の仕組みづくりを実施しました。
その結果、赤字製品12品目を特定。どの製品に改善余地があるかが明確になり、価格改定や受注判断、原価改善を検討できる状態を整えました。
▶ 支援事例「製造業|部門別・製品別採算管理を導入し、収益管理を改善」を詳しく見る
「自社でも部門別・製品別採算を見える化したい」という方へ
現在の試算表や原価管理方法を確認し、どの単位で損益を把握すべきか整理します。
12.部門別損益についてよくある質問
-
小規模な中小企業でも部門別損益は必要ですか?
-
すべての会社に必要なわけではありません。
単一事業で、売上・原価構造も単純であれば、全社損益だけで十分な場合もあります。
一方、複数の事業、店舗、工場、製品群があり、採算構造が異なる場合は、部門別損益を導入する価値があります。
-
Excelでも部門別損益を管理できますか?
-
可能です。
中小企業では、まずExcelから始めても問題ありません。
ただし、入力ルール、更新担当者、ファイル管理、チェック方法を決めておくことが重要です。
一人しか分からない複雑なExcelになると、担当者の異動や数式ミスで運用できなくなる可能性があります。
-
部門数は何個にすべきですか?
-
決まった正解はありません。
「その単位で経営判断が変わるか」を基準にしてください。
細かく分けすぎる必要はありません。
-
税理士の試算表だけではだめですか?
-
税理士が作成する試算表は、会社全体の経営状況を把握するために重要です。
一方、試算表が全社単位であれば、部門別の採算までは分からない場合があります。
財務会計の試算表を基礎に、社内の意思決定用として部門別損益を追加するという考え方が適切です。
-
共通費はどこまで厳密に配賦すべきですか?
-
経営判断に必要な精度までで十分です。
最初から完璧な配賦を目指すのではなく、毎月継続して使えるルールを作ることを優先しましょう。
13.まとめ|部門別損益は「数字を作る」ためではなく「経営を変える」ために使う
会社全体の損益だけでは、どこが利益を生み、どこで利益を失っているのか分からないことがあります。
部門別損益を導入すると、
全社損益 → 部門別損益 → 製品別採算 → 原因分析 → 改善
という形で利益構造を分解できます。
ただし、部門別損益を作ること自体が目的ではありません。
重要なのは、数字から原因を特定し、改善策を決め、翌月以降の数字で検証することです。
合同会社デザイムでは、三重県・東海圏の中小企業に対して、部門別損益、製品別採算、原価管理などの管理会計導入を支援しています。
- 会社全体の利益は分かるが、どこが儲かっているのか分からない
- 売上は増えているのに利益が増えない
- 製品別の採算を把握し、価格改定や受注判断に活用したい
といった課題がある場合は、現在の損益管理の状況から整理します。
執筆者
合同会社デザイム 代表社員 水町 新
経営コンサルタント/中小企業診断士
三重県四日市市を拠点に、三重県・東海圏の中小企業に対して、社外CFO・財務顧問として、資金繰り管理、資金調達、銀行対応、予実管理、事業計画策定などを支援。
銀行で法人融資業務に従事した後、コンサルティング会社を経て独立。現在はスタートアップ企業の執行役員も務め、経営陣の一員として資金調達、金融機関対応、補助金申請、投資計画の策定など、財務責任者に近い立場で経営実務に携わっている。
これまでに累計100億円超の資金調達支援、累計43億円の補助金採択支援に携わる。外部から助言するだけでなく、経営者とともに数字を整理し、金融機関への説明から計画実行まで伴走する社外CFO型の支援を実践している。
「財務をデザインし、中小企業の成長をサポートする」ことをミッションに、財務・事業計画・銀行対応を一体で支援している。
【プロフィール】