製品別原価管理とは?製造業が「儲かる製品」を把握する方法
はじめに
「売上は伸びているのに、なぜか利益が残らない」。製造業では、このような悩みが珍しくありません。その原因の一つが、製品ごとの原価や採算が見えていないことです。
会社全体の売上や利益は決算書や月次試算表で把握できても、「どの製品が利益を稼いでいるのか」「どの製品を値上げすべきか」「どの受注を優先すべきか」までは分からないことがあります。
また、製造業の原価は材料費だけではありません。外注加工費、労務費、設備費、製造間接費まで含めて考える必要があります。「販売価格から材料費を引けば、だいたい利益は分かる」という管理では、実際の採算を見誤る可能性があります。
そこで重要になるのが、製品別原価管理です。製品ごとの原価と利益を見える化できれば、価格改定、受注判断、工程改善、内製・外注の見直しを、感覚ではなく数字に基づいて判断できるようになります。
ただし、目的は1円単位まで正確な原価を計算することではありません。「どの製品が利益を生み、どの製品に改善が必要なのか」を把握し、具体的な経営判断につなげることが重要です。本記事では、製品別原価管理の基本から、時間チャージ、マシンレート、製造間接費の配賦、赤字製品への対応まで、製造業の経営者向けに分かりやすく解説します。
この記事で分かること
- 製品別原価管理の基本と、製品原価を構成する費用の考え方
- 時間チャージ・マシンレート・製造間接費の配賦を使った原価計算の方法
- 製品別採算を値上げ・受注判断・原価改善に活かす方法
- 1.製品別原価管理とは?
- 2.なぜ製造業では製品別原価管理が必要なのか
- 3.製品原価は何で構成されるのか
- 4.製品別原価の計算方法
- 5.時間チャージとは?製品原価計算で重要な考え方
- 6.マシンレートとは?設備費を製品原価に反映する方法
- 7.製造間接費の「配賦」をどう考えるか
- 8.製品別採算では何を見るべきか
- 10.製品別原価管理を見積価格・値上げに活用する
- 11.原価差異を毎月確認する
- 12.製品別原価管理がうまくいかない会社の特徴
- 13.具体例|製品別原価を計算すると利益はどう見えるのか
- 14.支援事例|製品別採算を可視化し、赤字製品12品目を特定
- 15.製品別原価管理についてよくある質問
- 16.まとめ|製品別原価管理は「原価を計算する」ためではなく「儲かる製品を見極める」ために使う
1.製品別原価管理とは?
製品別原価管理とは、製品ごとに「いくらで作っているのか」を把握し、販売価格と比較することで、どの製品が利益を生み、どの製品が利益を圧迫しているのかを確認する管理方法です。
製造業では、材料費や外注加工費だけでなく、製造にかかった人の時間、設備の使用時間、工場全体で発生する共通費まで整理して製品原価を把握します。製品原価は、材料費・外注加工費・製造費用で構成され、製造費用には労務費、設備費、製造間接費などが含まれます。
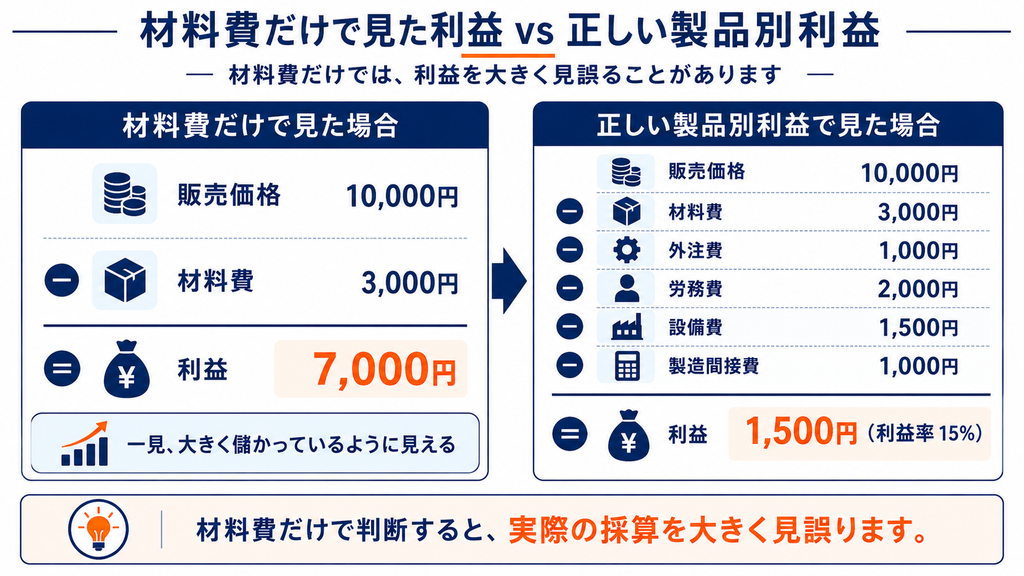
たとえば、材料費3,000円の製品を10,000円で販売しているからといって、7,000円儲かっているとは限りません。人や設備をどれだけ使ったか、工場の共通経費をどの程度負担させるかまで考えることで、実際の採算に近づきます。
※本記事では、製品別利益を「販売価格から製造原価を差し引いた金額」として便宜的に表記します。実際の会社利益を判断する際には販管費等も考慮します。
製品別原価管理の目的は「原価を計算すること」ではない
原価表を作り、「A製品の原価は8,420円でした」と確認するだけでは、会社の利益は変わりません。重要なのは、その数字を販売価格の見直し、値上げ交渉、工程改善、内製・外注の見直し、受注条件の変更といった具体的な経営判断につなげることです。
そのため本記事では、「原価を正確に計算する方法」だけでなく、製品原価を製品別採算の把握と利益改善にどう使うかまでを扱います。
部門別損益と製品別原価管理の違い
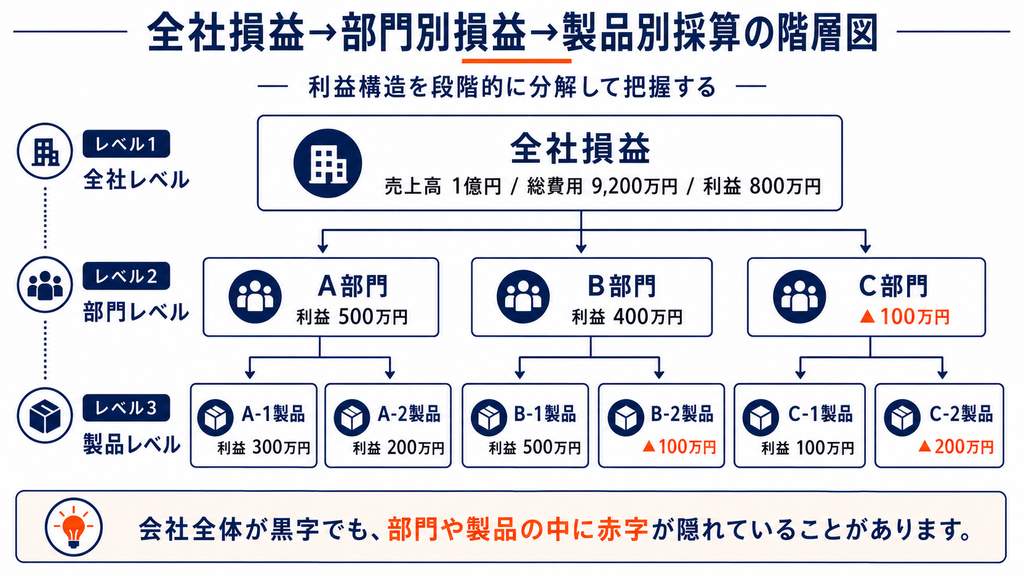
部門別損益と製品別原価管理は、見る数字の細かさが違います。部門別損益では「どの事業・工場・部門が儲かっているか」を確認し、製品別原価管理ではさらに一段深く、「その部門の中で、どの製品が利益を生み、どの製品が利益を減らしているか」を確認します。
会社全体では黒字、製造部門も黒字でも、その中に赤字製品が含まれていることがあります。そのため、全社損益→部門別損益→製品別採算と段階的に利益構造を分解していくことが重要です。
原価計算と製品別採算の違い
原価計算は「この製品を作るために、いくらかかっているのか」を把握するものです。一方、製品別採算は「この製品を販売した結果、どれだけ利益が残っているのか」を見るものです。
基本的には「製品別利益=販売価格-製品原価」という関係になります。ただし、製造業では共通の製造経費を配賦するため、配賦方法によって製品原価や製品別利益の見え方が変わります。赤字だから即撤退と判断するのではなく、材料費、外注費、作業時間、設備負荷、配賦方法、工場の稼働状況まで確認することが重要です。
2.なぜ製造業では製品別原価管理が必要なのか
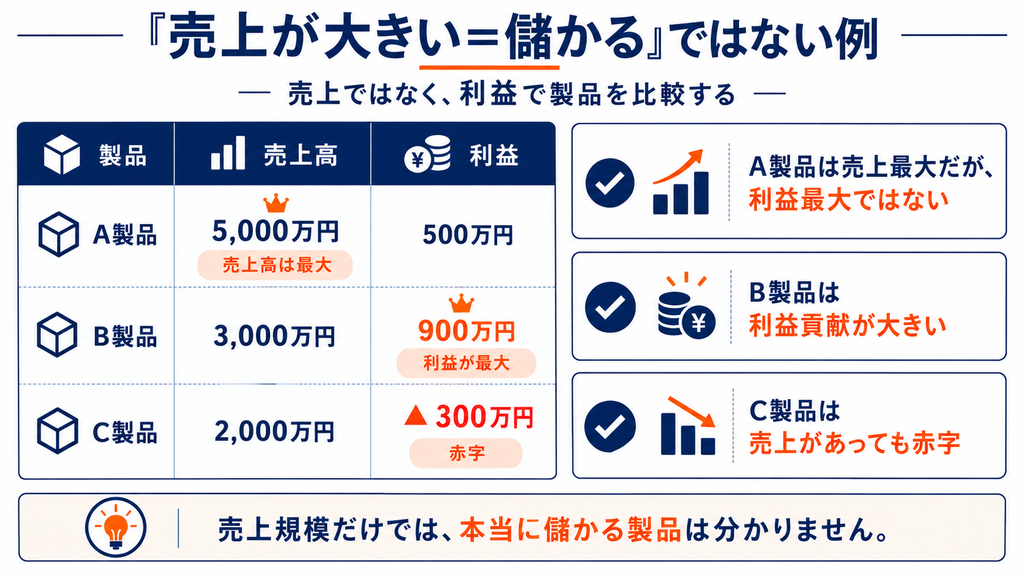
製造業では、「売上が大きい製品=儲かる製品」とは限りません。製品ごとに使う材料、外注加工、作業時間、設備、ロットサイズが異なるため、売上高だけでは本当の採算を判断できないからです。
売上が大きい製品=儲かる製品ではない
| 製品 | 売上高 | 利益 |
|---|---|---|
| A製品 | 5,000万円 | 500万円 |
| B製品 | 3,000万円 | 900万円 |
| C製品 | 2,000万円 | ▲300万円 |
売上高だけを見るとA製品が最も会社に貢献しているように見えますが、利益を見るとB製品の方が利益貢献は大きく、C製品は赤字です。売上だけで判断すると、利益の薄い製品や赤字製品を優先して生産してしまう可能性があります。
では、製品ごとの利益を正しく把握するには何を見ればよいのでしょうか。重要なのが、販売価格と比較する「製品原価」を適切に把握することです。
材料費だけでは、本当の製品原価は分からない
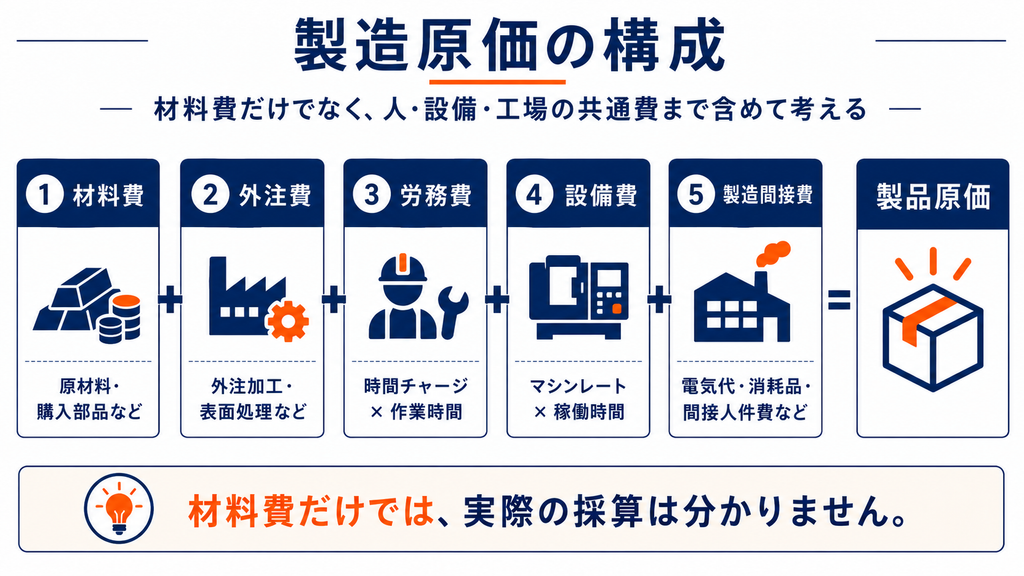
製造業では、材料費だけでなく、外注加工費、労務費、設備費、製造間接費まで考慮する必要があります。たとえば販売価格10,000円、材料費3,000円なら一見7,000円残るように見えますが、外注加工費1,000円、労務費2,500円、設備費1,500円、製造間接費1,000円がかかれば、製造原価は9,000円です。
材料費だけで採算を判断すると、「儲かっていると思っていた製品が実はほとんど利益を生んでいなかった」ということが起こります。
「忙しいのに利益が残らない」の原因が見える
加工時間が長い、段取り替えが多い、小ロット受注が多い、特定設備を長時間占有している、外注加工が増えている、不良・手直しが多い。こうした製品は、売上があっても想定以上にコストがかかっている可能性があります。
特にロットが小さくなると、1個当たりに負担する段取時間が増え、原価が上昇します。同じ製品でも100個まとめて作る場合と10個だけ作る場合では、採算が変わることがあります。
値上げの根拠を数字で説明できる
製品別原価管理は、価格改定にも役立ちます。「コストが上がったので10%値上げしてください」ではなく、「材料費が1個当たり+○円、労務費が+○円、設備・電力費が+○円」と製品単位で影響額を整理できるからです。
値上げ交渉では、率よりも「何が何円上がったのか」を示せることが重要です。
3.製品原価は何で構成されるのか
製造業の製品原価は、材料費だけではありません。基本的には「材料費+外注加工費+製造費用」で考え、製造費用を労務費、設備費、製造間接費に分けて整理します。
材料費
製品別原価管理では、材料費を「いくら仕入れたか」だけでなく、「1個の製品にどれだけ使ったか」まで落とし込むことが重要です。歩留まりや端材の発生量が悪化すれば、材料単価が同じでも製品原価は上がります。材料単価の上昇と材料使用量の増加を分けて見ることで、値上げが必要なのか、現場改善が必要なのかを切り分けやすくなります。
材料費は、原材料や購入部品など、その製品を作るために直接使用した費用です。基本は「材料単価×使用量」で計算します。塗料、洗浄液、刃物、梱包材なども、特定製品で使用量が大きい場合は、その製品へ直接計上した方が採算を把握しやすくなります。
外注加工費
外注加工費は、熱処理、表面処理、メッキ、塗装、機械加工の一部など、外部企業へ依頼した加工費です。特定製品に紐づくものは直接計上します。ただし、「外注単価が社内単価より安いから外注した方が儲かる」とは限りません。外注しても社内の人件費や設備費などの固定費が残る場合があるため、内製・外注は会社全体の利益で判断します。
労務費
労務費は、その製品を製造するために人が働いた分の費用です。一般には「作業時間×時間チャージ」で計算します。朝礼、会議、設備保全、待ち時間など直接製造していない時間にも人件費は発生するため、単純な「年間給与÷勤務時間」では原価を低く見積もることがあります。
設備費
設備費は、「設備使用時間×マシンレート」で製品へ反映します。設備取得費を期間配分した減価償却相当額に加え、、電気代、ガス代、消耗品、保守費、修理費などを考慮します。同じ1時間でも、汎用機と高額なマシニングセンタではコストが異なります。
製造間接費
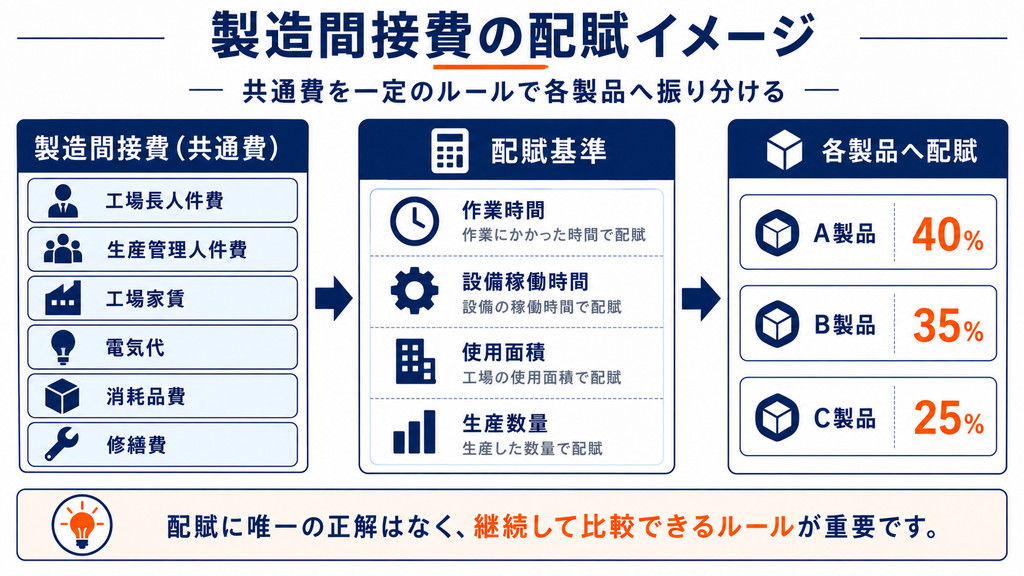
製造間接費とは、工場長や生産管理など間接部門の人件費、工場家賃、水道光熱費、共通消耗品、修繕費など、製品へ直接紐づけにくい費用です。これらは作業時間、設備稼働時間、生産数量など一定のルールで各製品へ配賦します。
4.製品別原価の計算方法
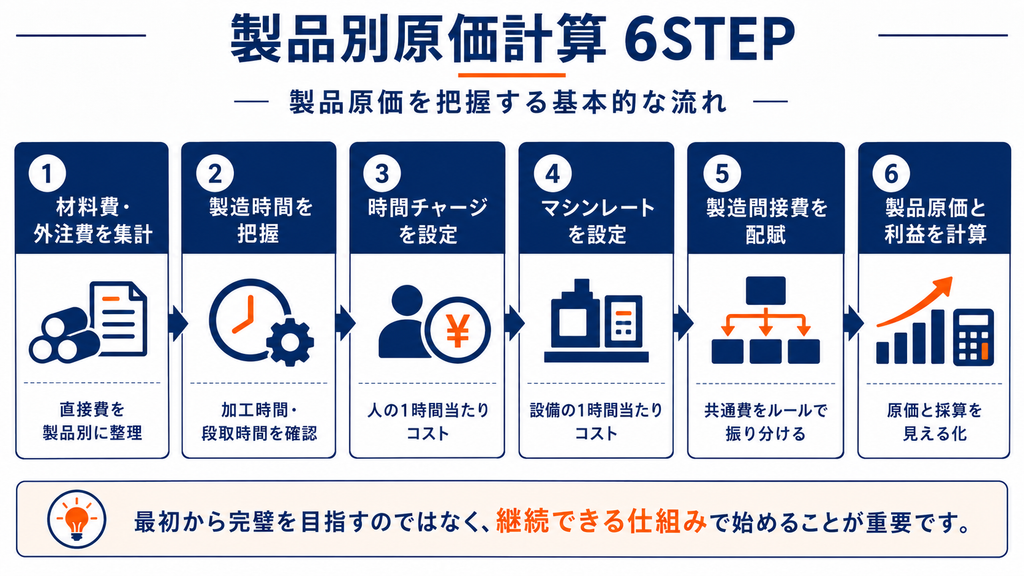
製品別原価は、いきなり細かい配賦計算から始める必要はありません。まず直接費を整理し、作業時間と人・設備の時間単価を設定し、最後に間接費を配賦する流れで考えると分かりやすくなります。
STEP1.材料費・外注費を製品別に集計する
材料費、購入部品費、外注加工費など、製品へ直接紐づけやすい費用を整理します。材料費は「材料単価×使用量」、外注加工費は請求額や見積単価などから製品へ直接計上します。
STEP2.製造時間を把握する
作業時間は製品別原価の精度を左右する重要なデータです。まずは加工時間、組立時間、検査時間、段取時間など、原価への影響が大きい主要工程から把握します。見積時の標準時間と実際の作業時間が大きくずれている製品は、採算悪化の原因になりやすいため、差異を工程改善や次回見積へ反映します。
STEP3.時間チャージを設定する
人の1時間当たりコストを設定し、「作業時間×時間チャージ」で労務費を計算します。給与だけでなく、賞与、各種手当、会社負担の社会保険料なども考慮します。
STEP4.マシンレートを設定する
設備の1時間当たりコストを設定し、「設備使用時間×マシンレート」で設備費を計算します。設備価格や維持費に差が大きい場合は、設備別または設備群別に設定します。
STEP5.製造間接費を配賦する
工場長や生産管理の人件費、工場家賃、共通の光熱費などを、作業時間や設備稼働時間など一定の基準で配賦します。重要なのは、経営判断に使える精度で、毎月継続できるルールにすることです。
STEP6.製品原価と製品別利益を計算する
「製品原価=材料費+外注加工費+労務費+設備費+製造間接費」として原価を算出し、販売価格と比較して製品別採算を確認します。ここで終わらず、「なぜ利益率が低いのか」まで分解して改善につなげます。
5.時間チャージとは?製品原価計算で重要な考え方
時間チャージとは、「人が1時間働いたときに、会社としていくらのコストがかかっているか」を表す時間単価です。基本的には「年間人件費÷実際に製造へ使える年間時間」で考えます。
時間チャージは「給与÷勤務時間」ではない
年間人件費480万円、年間勤務時間2,000時間なら2,400円/時間と考えたくなります。しかし、勤務時間のすべてを製造に使っているわけではありません。製品を直接加工していない時間でも、朝礼・会議・保守などの間接業務や、待ち時間などには人件費が発生します。
たとえば稼働率80%なら、実際に製造へ使える時間は1,600時間です。480万円÷1,600時間=3,000円/時間となり、稼働率を考慮しない場合と600円の差が生じます。
人ごとではなく、現場・工程単位で平均する
社員ごとに賃金は違いますが、製品ごとに誰が作ったかまで追い続けると運用負荷が大きくなります。中小企業では、工場全体、加工部門、組立部門、特定工程など、ある程度まとまった単位で平均時間チャージを設定する方法が現実的です。
基準稼働率を決めて運用する
受注が減れば稼働率が下がり、1時間当たりの負担コストは上がります。ただし、毎月チャージを大きく変えると製品原価も大きく変動します。実務では、一定の基準稼働率を設定し、標準的な時間チャージとして運用する方が比較しやすくなります。
6.マシンレートとは?設備費を製品原価に反映する方法
マシンレートとは、設備を1時間使用したときのコストです。基本的には「設備の年間費用÷実際に稼働できる年間時間」で考えます。
マシンレートに含める費用
設備取得費を期間配分した減価償却相当額に加え、電気・ガスなどのエネルギー費、消耗品、保守費、修理費などを含めます。設備の価格や維持費に大きな差がある場合、同じ1時間でも製品原価への影響は異なります。
稼働率が低いとマシンレートは上がる
設備費には固定的に発生する費用が多いため、受注が減って稼働時間が短くなると、1時間当たりの設備負担は重くなります。人の時間チャージと同様、標準的な基準稼働率を決めて管理すると比較しやすくなります。
設備更新まで見据える
法定耐用年数を過ぎた古い設備は、会計上の減価償却費が小さくなり、原価も安く見えやすくなります。しかし、設備はいずれ更新が必要です。「古い設備だから原価が安い」と考えるのではなく、将来の更新に必要な資金も意識して設備コストを考えることが重要です。
7.製造間接費の「配賦」をどう考えるか
製品別原価管理で最も悩みやすいのが、製造間接費をどう各製品へ振り分けるかです。工場長や生産管理の人件費、工場家賃、共通の光熱費などは、「A製品に○円、B製品に○円」と直接分けにくいため、一定のルールで配賦します。
配賦方法に唯一の正解はない
代表的な配賦基準には、作業時間、設備稼働時間、直接製造費、生産数量、使用面積などがあります。どの基準を使うかによって製品原価は変わるため、「この原価が絶対に正しい」と考えるのではなく、どのルールで計算した数字かを理解することが重要です。
精緻さより継続性を優先する
電気代を設備ごとに分け、管理者の時間まで製品別に記録すれば精度は上がりますが、現場の入力負荷も急増します。1円単位の正確さより、「同じルールで毎月比較できること」を優先した方が実務的です。
まずはシンプルな配賦ルールで始め、経営判断に必要な部分だけ精度を上げる方法が中小企業には適しています。
8.製品別採算では何を見るべきか
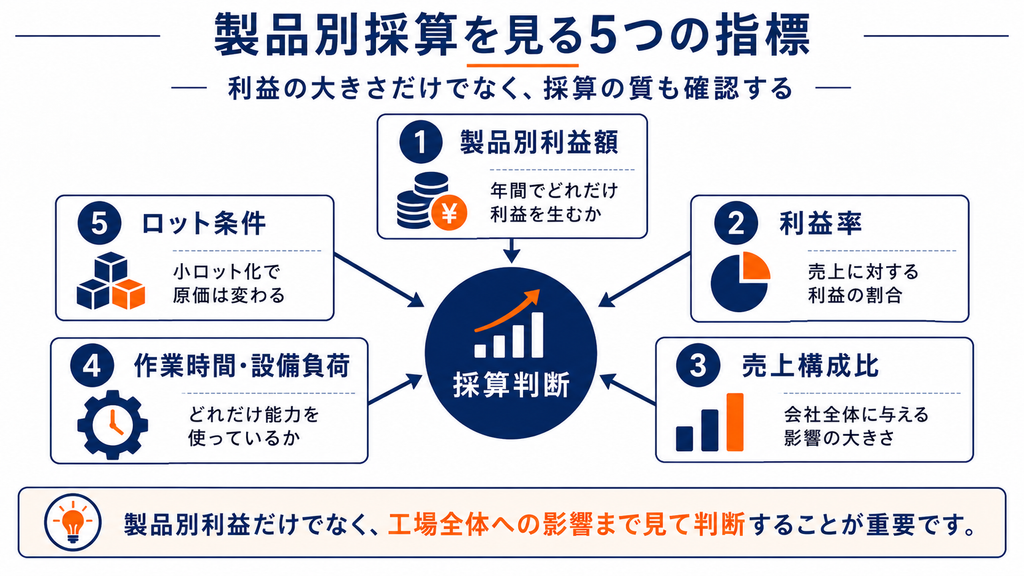
製品別原価が計算できたら、次に見るのは製品別採算です。単に「黒字か赤字か」だけではなく、複数の指標を組み合わせて判断します。
① 製品別利益額
製品別利益額は、製品を評価する際の出発点です。1個当たり利益だけでなく、月間・年間の販売数量を掛け合わせることで、会社全体への利益貢献が見えてきます。たとえば、1個当たり利益1,000円の製品を年間100個売る場合の利益貢献は10万円ですが、1個当たり利益300円でも年間1万個売れば300万円です。単価や利益率だけでなく、「年間でいくら利益を生むか」まで見ることが重要です。
② 利益率
利益額が同じでも、売上規模が違えば利益率は異なります。利益額と利益率をセットで確認することで、どの製品が効率よく利益を生んでいるかが分かります。
③ 売上構成比
利益率が低い製品でも、売上構成比が高ければ会社全体への影響は大きくなります。赤字かどうかだけでなく、その製品が全社利益にどれだけ影響しているかを確認します。
④ 作業時間・設備負荷
製造業では生産能力が人員や設備によって制約されます。利益率だけでなく、「どれだけの時間や設備能力を使って利益を生んでいるか」も重要です。
⑤ ロット条件
小ロットになるほど1個当たりの段取費用や検査負担が大きくなり、原価が上がります。同じ製品でも、ロット条件が変われば採算も変わるという視点が必要です。
製品別利益だけで経営判断しない
個別製品の利益を足し合わせれば、そのまま会社全体の利益になるとは限りません。固定費、配賦、稼働状況の影響もあるため、「利益率が低いからやめる」「赤字だから受注しない」と単純に判断せず、会社全体への影響まで見ます。
9.赤字製品が見つかったら何をすべきか
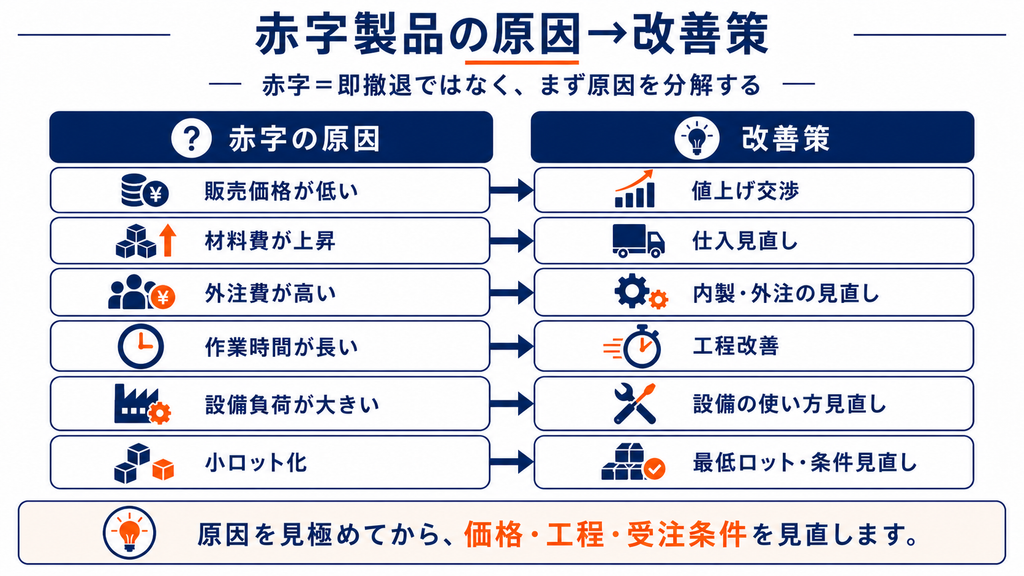
製品別原価管理を始めると、思っていたより赤字製品が多いことがあります。しかし、赤字製品が見つかったからといって、すぐに受注をやめるべきとは限りません。まず赤字の原因を分解し、値上げ、原価改善、受注条件変更、継続、撤退の順で検討します。
まず赤字の原因を分解する
販売価格が低い、材料費が上昇している、外注費が高い、作業時間が長い、設備負荷が大きい、小ロット化しているなど、赤字の原因を「何が何円影響しているのか」まで分けます。
次に価格改定を検討する
赤字の原因が販売価格にある場合は、適正価格を計算したうえで値上げを検討します。「赤字だから値上げしてください」ではなく、「現在の原価は○円で、現行価格では○円不足しています」と数字で説明できる状態にします。
ロット・受注条件を見直す
小ロット化が原因なら、最低ロットの設定、小ロット時の単価変更、段取費の別途請求なども選択肢です。製品単価だけでなく、受注条件まで含めて採算を見ることが重要です。
原価改善を検討する
作業時間や段取時間の短縮、材料使用量の見直し、外注条件の見直し、設備の使い方の変更などを検討します。ただし、作業工数が減っても人件費や設備費そのものが減らなければ、その分だけ全社利益が増えるとは限りません。空いた時間で新しい受注を取れるか、生産量を増やせるかまで確認します。
赤字でも受注を続けた方がよい場合がある
ここで区別したいのが、「個別原価上の赤字」と「会社全体の利益を減らす受注」です。製品原価には固定費の配賦が含まれるため、個別原価上は赤字でも、受注を追加しても固定費が増えず、材料費や外注費などの変動費を十分に回収できるのであれば、全社利益にプラスとなる場合があります。逆に、工場がフル稼働で、その赤字製品を作るために利益率の高い製品を断っているなら、機会損失まで含めて判断しなければなりません。製品別原価管理は「赤字製品を切るため」ではなく、限られた人と設備をどの受注へ振り向けるかを考える材料でもあります。
したがって、赤字製品=即撤退ではありません。固定費の回収への貢献と、より収益性の高い受注を逃す機会損失の両面から、会社全体の利益がどう変わるかを見て判断します。つまり、赤字製品=即撤退ではありません。会社全体の利益がどう変わるかを見て判断します。
自社の製品別採算を一度整理してみたい方へ
合同会社デザイムでは、製品別原価や赤字製品の要因を整理し、価格改定・受注判断・原価改善につなげる支援を行っています。
▶ 製品別原価管理・採算改善の相談はこちら
10.製品別原価管理を見積価格・値上げに活用する
製品別原価管理が特に役立つのが、見積価格の設定と値上げ交渉です。「以前もこの価格だったから」「競合がこのくらいだから」という決め方ではなく、現在の原価と必要利益から価格を考えます。
昔の見積価格をそのまま使わない
材料価格、外注費、人件費、電気代などは変化します。原価表を何年も更新していなければ、「昔は黒字だった製品が現在は赤字」になっていても気づけません。主要なコストが変わったタイミングで、製品原価を見直します。
見積価格は「製造原価+販管費+必要利益」で考える
製造原価だけで価格を決めると、工場では黒字に見えても会社全体では利益が残らないことがあります。営業、総務、経理、経営管理など製造以外の費用も、最終的には製品の売上から回収する必要があるためです。また、必要利益は単なる「上乗せ」ではありません。設備更新、借入金返済、採用・教育、新規投資など、会社を継続・成長させるために必要な原資です。見積価格は、現在の原価を回収するだけでなく、将来も事業を続けられる水準かという視点で考える必要があります。
値上げは「何%」ではなく「何円原価が上がったか」で考える
値上げ交渉では、「材料費+33円、人件費+11円、電気代+6円」というように、上昇要因を金額で説明できると根拠が明確になります。製品別原価管理は、価格転嫁のための基礎資料にもなります。
見積条件も明確にする
同じ製品でも、ロット、納期、検査、梱包、運送条件が変われば原価は変わります。「製品A 1個○円」だけではなく、「100個ロットの場合○円」と条件を明確にすることが重要です。
11.原価差異を毎月確認する
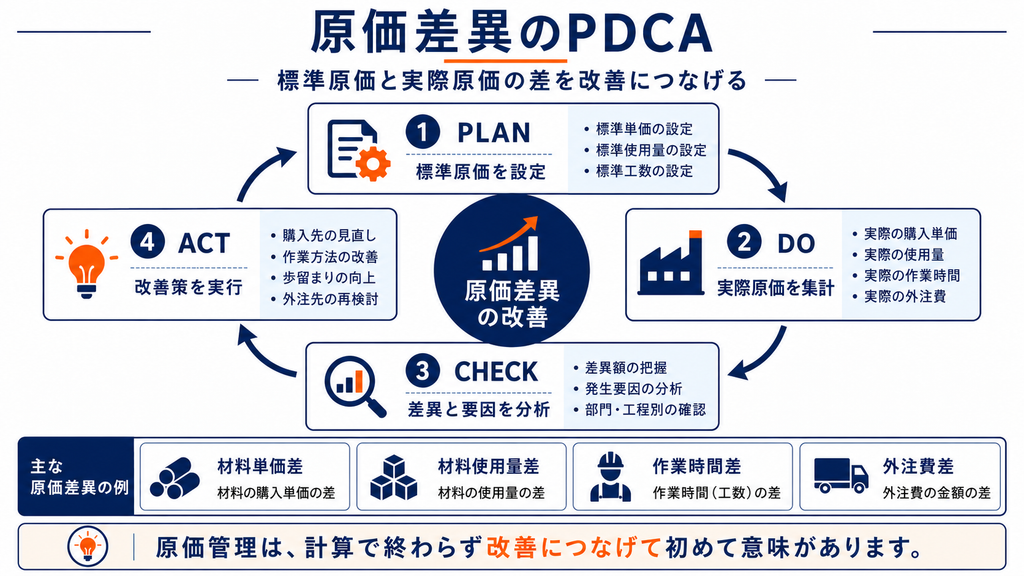
製品別原価管理では、想定していた原価と実際の原価にどれだけ差が出たかを確認します。この差が原価差異です。
標準原価と実際原価を比較する
たとえば標準原価8,000円、実際原価8,700円なら700円の差異が発生しています。重要なのは「700円高かった」で終わらず、なぜ高くなったのかを分解することです。
差異を要因別に分ける
差異分析では、「どの費目が悪化したか」を金額で示すことがポイントです。材料費が増えた場合でも、材料単価が上がったのか、使用量が増えたのかでは対策が違います。作業時間が伸びた場合も、段取増加、不良・手直し、設備停止など原因をさらに掘り下げます。このように標準と実績の差を分けて見ることで、値上げで対応すべき外部要因と、社内で改善すべき要因を切り分けやすくなります。
材料単価差、材料使用量差、作業時間差、外注費差、設備稼働時間差などに分けます。材料値上がり+200円、加工時間超過+200円、外注費上昇+100円なのか、材料使用量増加+500円なのかでは、取るべき対策が違います。
「誰の責任か」ではなく「何を改善するか」を見る
原価差異の原因は、現場の効率だけではありません。材料価格の上昇、受注数量減少、小ロット化、仕様変更、工場全体の稼働率低下なども影響します。差異を責任追及ではなく、改善のための材料として使います。
12.製品別原価管理がうまくいかない会社の特徴
製品別原価管理を導入しても、利益改善につながらない会社があります。原因の多くは、管理の仕組みが複雑すぎたり、数字を経営判断に使えていなかったりすることです。
材料費しか見ていない
「販売価格-材料費=利益」と考えると、加工時間が長い製品や高額設備を長時間使う製品の採算を見誤ります。外注費、労務費、設備費、製造間接費まで確認します。
製造時間を記録していない
作業時間が分からなければ、時間チャージやマシンレートを設定しても製品原価へ反映できません。まずは主要工程、加工時間、段取時間など採算に大きく影響する時間から把握します。
時間チャージやマシンレートが何年も同じ
賃金、社会保険料、電気代、設備構成、稼働率が変われば、時間単価も変わります。古いチャージを使い続けると、製品別採算が実態から離れていきます。
配賦ルールが複雑すぎる
精度を上げようとして現場へ過度な入力を求めると、記録そのものが続かなくなります。必要な精度を見極め、運用できる仕組みにすることが重要です。
原価を出して終わっている
「A製品の原価は8,500円」「B製品の利益率は7%」と資料を作るだけでは、利益は改善しません。原価把握→採算確認→原因分析→改善策→実行→結果確認までつなげて、初めて製品別原価管理が経営に役立ちます。
13.具体例|製品別原価を計算すると利益はどう見えるのか
販売価格10,000円、材料費3,000円の製品Aを考えてみます。材料費だけを見れば、「10,000円-3,000円=7,000円」となり、大きく儲かっているように見えます。
| 原価項目 | 1個当たりの金額 |
|---|---|
| 材料費 | 3,000円 |
| 外注加工費 | 1,000円 |
| 労務費 | 2,000円 |
| 設備費 | 1,500円 |
| 製造間接費 | 1,000円 |
| 製造原価 | 8,500円 |
しかし、製造原価まで計算すると、販売価格10,000円-製造原価8,500円=1,500円です。ここでいう1,500円は製造原価差引後の残額であり、会社全体ではさらに販管費等を負担します。
製品ごとに並べると「儲かる製品」が見える
製品別原価管理の効果が最も分かりやすいのは、主要製品を同じフォーマットで横並びにしたときです。販売価格、材料費、外注費、工数、設備費、製造間接費、差引額を並べると、「売上の大きい製品」と「利益を生む製品」が一致しているかを確認できます。さらに得意先別や製品群別に集計すれば、「特定の得意先向けだけ採算が低い」「旧製品ほど利益率が悪い」といった傾向も見えてきます。製品単体の採算から一段上げて、営業戦略や価格戦略に使える情報へ変えることがポイントです。
| 製品 | 販売価格 | 製造原価 | 製造原価差引後 | 差引率 |
|---|---|---|---|---|
| A製品 | 10,000円 | 8,500円 | 1,500円 | 15% |
| B製品 | 12,000円 | 9,000円 | 3,000円 | 25% |
| C製品 | 8,000円 | 8,500円 | ▲500円 | ▲6.3% |
この状態ならB製品の採算性が高く、C製品には改善が必要であることが分かります。ただし、C製品が固定費の回収に貢献している可能性もあるため、赤字だから即停止ではなく、値上げ、条件変更、改善、代替受注の有無を含めて判断します。
14.支援事例|製品別採算を可視化し、赤字製品12品目を特定
合同会社デザイムでは、三重県の製造業に対して、製品別原価管理・製品別採算の可視化を支援しています。
ある製造業では、会社全体の利益は把握できていたものの、どの製品で利益が出ていて、どの製品で利益を失っているのかまでは十分に把握できていませんでした。そのため、原材料価格が上昇しても、どの製品を値上げすべきか、どの製品を改善すべきか、どの受注を優先すべきかを判断しにくい状態でした。
そこで、製品ごとの原価構造を整理し、労務費や製造間接費の配賦を含めて製品別採算を算定しました。その結果、赤字となっている製品12品目を特定。どの製品に改善余地があるのかを具体的に検討できる状態を整えました。
製品別原価管理は、原価表を作ることが目的ではありません。価格改定、受注判断、原価改善など、具体的な経営判断につなげることが重要です。
▶ 支援事例「製造業|部門別・製品別採算管理を導入し、収益管理を改善」を詳しく見る
15.製品別原価管理についてよくある質問
-
製品別原価管理はExcelでもできますか?
-
はい。まずは主要製品について、材料費、外注加工費、作業時間、時間チャージ、マシンレート、製造間接費を整理すればExcelでも始められます。製品数や工程数が増え、更新負荷が高くなってきた段階でシステム化を検討すれば十分です。
-
製造原価にはどこまで含めればよいですか?
-
基本的には、材料費+外注加工費+労務費+設備費+製造間接費まで含めて考えます。すべてを1円単位で正確に配賦する必要はなく、採算差を判断できる精度を目指します。
-
時間チャージはいくらに設定すればよいですか?
-
会社ごとに異なります。基本は「年間人件費÷実際に製造へ使える年間時間」で考え、会議や保守などの間接業務時間、待ち時間などの非稼働時間も考慮します。
-
マシンレートは設備ごとに設定すべきですか?
-
設備価格や維持費の差が大きい場合は設備別または設備群別に設定します。似た設備が多くコスト差が小さい場合は、工程単位の平均レートでも構いません。
-
製造間接費はどのように配賦すればよいですか?
-
作業時間、設備稼働時間、直接製造費、生産数量、使用面積などが代表的です。唯一の正解はありません。自社の実態に合い、継続して比較できるルールを選びます。
-
赤字製品はすぐにやめるべきですか?
-
必ずしもそうではありません。工場に余力があり、変動費を上回る売上が得られるなら固定費の回収に貢献する場合があります。一方、利益率の高い受注を断る原因になっているなら、値上げや受注停止を検討します。
-
製品原価はどのくらいの頻度で見直すべきですか?
-
材料価格、賃金、電気代、外注単価、設備、ロット条件など主要な前提が変わったときは見直します。特に長期間価格を据え置いている製品は、定期的に再計算することをおすすめします。
16.まとめ|製品別原価管理は「原価を計算する」ためではなく「儲かる製品を見極める」ために使う
製品別原価管理の目的は、原価表を作ることではありません。どの製品が利益を生み、どの製品が会社の利益を圧迫しているのかを把握し、具体的な経営判断につなげることです。
製造業では、材料費だけを見ても本当の採算は分かりません。材料費、外注加工費、労務費、設備費、製造間接費を整理して製品原価を把握し、販売価格と比較します。そのうえで、赤字の原因を分解し、価格、受注条件、工程、内製・外注を見直します。
ただし、製品別原価は絶対的な数字ではありません。時間チャージ、マシンレート、稼働率、配賦方法によって見え方は変わります。だからこそ、1円単位の正確さより、「経営判断に使える精度で継続的に比較できること」を重視すべきです。
合同会社デザイムでは、三重県・東海圏の製造業に対して、製品別原価管理、製品別採算、部門別損益などの管理会計導入を支援しています。「売上はあるのに利益が残らない」「製品ごとの採算が分からない」「どの製品をいくら値上げすべきか分からない」といった課題がある場合は、現在の原価管理方法から整理し、どの製品で利益を生み、どこに改善余地があるのかを見える化します。
▶ 三重県で製品別原価管理・製造業の収益改善について相談する
執筆者
合同会社デザイム 代表社員 水町 新
経営コンサルタント/中小企業診断士
三重県四日市市を拠点に、三重県・東海圏の中小企業に対して、社外CFO・財務顧問として、資金繰り管理、資金調達、銀行対応、予実管理、事業計画策定などを支援。
銀行で法人融資業務に従事した後、コンサルティング会社を経て独立。現在はスタートアップ企業の執行役員も務め、経営陣の一員として資金調達、金融機関対応、補助金申請、投資計画の策定など、財務責任者に近い立場で経営実務に携わっている。
これまでに累計100億円超の資金調達支援、累計43億円の補助金採択支援に携わる。外部から助言するだけでなく、経営者とともに数字を整理し、金融機関への説明から計画実行まで伴走する社外CFO型の支援を実践している。
「財務をデザインし、中小企業の成長をサポートする」ことをミッションに、財務・事業計画・銀行対応を一体で支援している。
【プロフィール】